PTU en México 🇲🇽 — ¿Cuándo se paga y quién tiene derecho?
Cada primavera se repite la misma pregunta en las empresas mexicanas: cuándo llega la PTU y si a cada quien le toca. La respuesta depende de dos cosas que el trabajador no siempre conoce: si su patrón es una persona moral o una persona física, y si su puesto o su contrato están dentro de los supuestos que la ley deja fuera del reparto.
Dentro del calendario anual de la nómina en México, este artículo reúne las fechas límite, quién tiene derecho, quién queda excluido, qué pasa si la empresa no paga y cómo reclamar. Las fórmulas para saber cuánto corresponde a cada persona están en cómo se calcula el reparto de utilidades.
¿Cuándo se paga la PTU en México?
La PTU se paga dentro de los 60 días siguientes a la fecha en que la empresa debe presentar su declaración anual. Si el patrón es una persona moral, el límite es el 30 de mayo; si es una persona física con trabajadores, el 29 de junio. Tienen derecho los trabajadores que laboraron en el ejercicio, salvo directores, administradores, gerentes generales y trabajadores del hogar.
¿Qué es la PTU?
La participación de los trabajadores en las utilidades de las empresas (PTU) es un derecho que la Ley Federal del Trabajo (LFT) regula en sus artículos 117 a 131. No es un bono que la empresa decida dar: si obtuvo renta gravable en el ejercicio y no está en un supuesto de excepción, está obligada a repartir el 10 % de esa renta entre su personal, porcentaje que mantuvo la Sexta Comisión Nacional para la PTU en su resolución de 2020 (DOF 18-09-2020).
Por eso la PTU no llega todos los años ni en la misma cantidad. Un año sin renta gravable significa que no hay reparto, y un buen año fiscal puede traducirse en un pago mayor que el anterior.
¿Cuándo se paga la PTU según el tipo de empleador?
El artículo 122 de la LFT ordena pagarla «dentro de los sesenta días siguientes a la fecha en que deba pagarse el impuesto anual». Como esa fecha cambia según el régimen fiscal del patrón, el límite también:
| Tipo de patrón | Vence la declaración anual | Fecha límite para pagar la PTU |
|---|---|---|
| Persona moral (sociedad, empresa constituida) | 31 de marzo | 30 de mayo |
| Persona física con trabajadores | Abril | 29 de junio |
Las fechas salen de contar 60 días desde el vencimiento de la declaración. Son un límite, no una fecha fija: la empresa puede pagar antes, una vez que conoce su renta gravable y terminó el proyecto de reparto.
El calendario completo antes del pago
El pago es el último paso de un proceso con plazos propios:
- Declaración anual. La empresa determina su renta gravable.
- Copia a los trabajadores. Dentro de los 10 días siguientes a presentar la declaración, debe entregar una copia a los trabajadores (artículo 121).
- Objeciones. Los trabajadores cuentan con 30 días para objetar la declaración ante la Secretaría de Hacienda y Crédito Público (SHCP).
- Comisión mixta y proyecto de reparto. Representantes de los trabajadores y de la empresa formulan el proyecto con la parte de cada persona y lo dan a conocer (artículo 125).
- Observaciones. El personal tiene 15 días para hacer observaciones al proyecto.
- Pago. A más tardar el 30 de mayo o el 29 de junio, con su recibo de nómina.
¿Quién tiene derecho a la PTU?
Participan todas las personas que trabajaron para la empresa durante el ejercicio, con las reglas del artículo 127:
| Persona | ¿Recibe PTU? | Condición |
|---|---|---|
| Trabajadores de planta y sindicalizados | Sí | Por los días trabajados en el año |
| Trabajadores de confianza (no directivos) | Sí | Con un salario tope para el cálculo |
| Trabajadores eventuales | Sí | Si laboraron 60 días o más en el año |
| Personas que trabajan en plataformas digitales | Sí | Si superaron 288 horas en el año |
| Trabajadoras en incapacidad pre y posnatal | Sí | Ese periodo cuenta como servicio activo |
| Personas en incapacidad temporal por riesgo de trabajo | Sí | Ese periodo cuenta como servicio activo |
| Quienes trabajaron en el ejercicio y ya se fueron | Sí | Por el tiempo que laboraron ese año |
El último renglón es el que más se olvida. La PTU se genera por los días trabajados en el ejercicio, no por estar en la empresa el día del pago. Quien renunció o fue despedido conserva su parte, que no va dentro de qué incluye el finiquito porque en ese momento la utilidad todavía no se conocía; se cobra en la fecha del reparto.
¿Quién queda excluido del reparto?
Personas que no participan
El artículo 127 deja fuera a:
- Directores, administradores y gerentes generales (fracción I).
- Trabajadores del hogar (fracción VI).
- Eventuales con menos de 60 días trabajados en el año (fracción VII).
- Personas de plataformas digitales con 288 horas o menos en el año (fracción IX).
Quien presta servicios sin relación laboral no aparece entre los participantes del artículo 127, porque la PTU es un derecho de los trabajadores; si hay duda sobre la naturaleza de la relación, conviene consultarlo con la PROFEDET.
Empresas que no reparten
El artículo 126 exceptúa a ciertos patrones, que no reparten aunque tengan trabajadores:
| Empresa exceptuada | Por cuánto tiempo |
|---|---|
| De nueva creación | Su primer año de funcionamiento |
| De nueva creación que elabora un producto nuevo | Sus dos primeros años |
| Extractiva de nueva creación | El periodo de exploración |
| Instituciones de asistencia privada | Mientras se mantengan en ese régimen |
| IMSS e instituciones públicas descentralizadas con fines culturales o asistenciales | Por su naturaleza |
| Con capital menor al que fije la STPS | Según la resolución vigente |
El monto de capital del último supuesto lo fija la Secretaría del Trabajo y Previsión Social; conviene verificar la cifra vigente antes de darlo por aplicado. Tener una plantilla pequeña, por sí solo, no libera del reparto.
¿Cuánto me toca? (resumen)
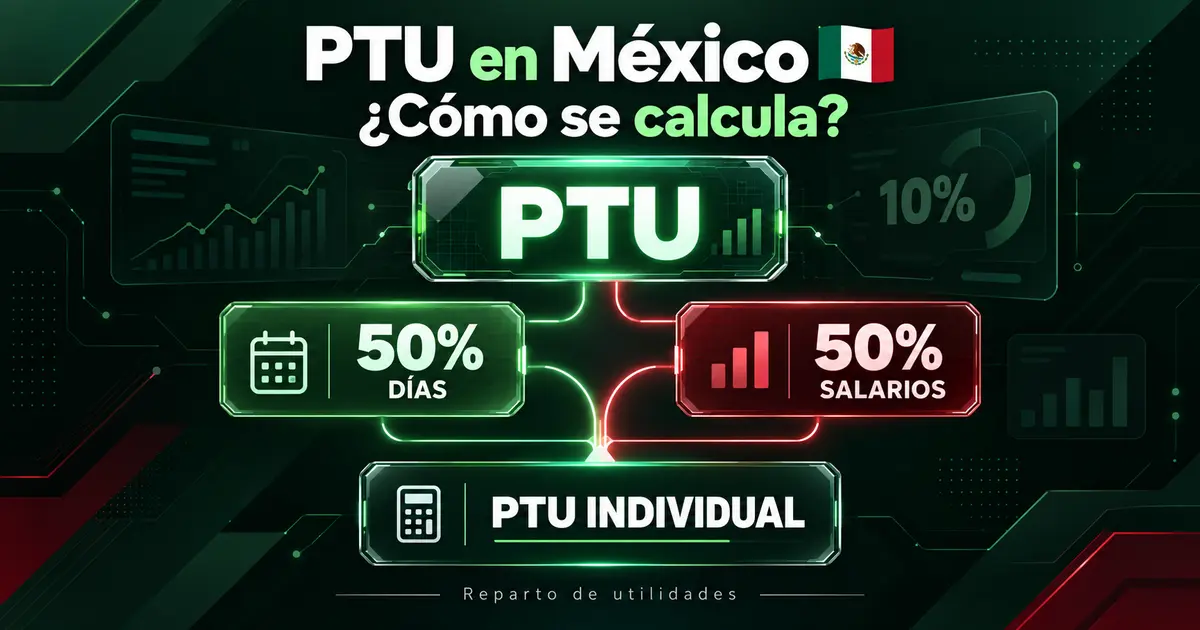
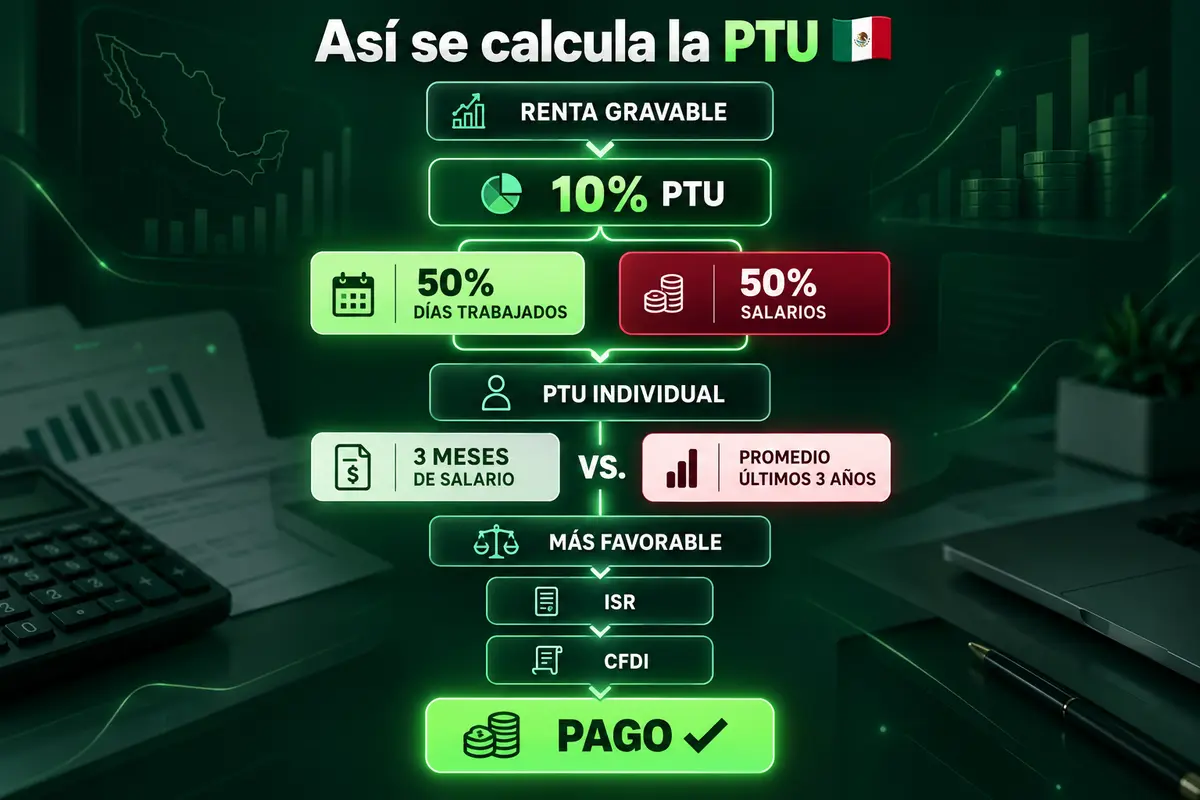
El monto que se reparte es el 10 % de la renta gravable de la empresa, dividido en dos mitades: una por los días trabajados y otra por el salario de cada persona, y nadie puede recibir más que el límite del artículo 127, fracción VIII: el más favorable entre tres meses de su salario y lo que recibió en promedio los tres años previos. Hasta 15 UMA están exentos de ISR. El procedimiento completo, con fórmulas y un ejemplo con cuatro trabajadores, está en cómo se calcula el reparto de utilidades.
¿Qué pasa si la empresa no paga la PTU?
Dejar pasar el 30 de mayo o el 29 de junio sin pagar es un incumplimiento del artículo 122. La ley contempla multas por no cumplir con el reparto; antes de citar una cantidad, revisa la LFT vigente.
Para el trabajador, el derecho no se pierde por el retraso: la empresa sigue debiendo su parte. También hay que distinguir dos situaciones que a veces se confunden:
- La empresa declaró que no hubo renta gravable. No hay reparto ese año, pero los trabajadores pueden revisar la copia de la declaración y objetarla ante la SHCP dentro de los 30 días si creen que es incorrecta.
- La empresa sí tuvo utilidades y no paga. Es un adeudo laboral que puede reclamarse.
Si un trabajador no cobra su PTU en el año, la cantidad no se queda en la empresa: se suma a la utilidad repartible del año siguiente.
¿Dónde consultar tus derechos sobre la PTU?
- Procuraduría Federal de la Defensa del Trabajo (PROFEDET). Orienta, asesora y representa gratuitamente a los trabajadores en reclamaciones de PTU.
- Secretaría del Trabajo y Previsión Social (STPS). Es la autoridad laboral federal y difunde las fechas de pago de la PTU.
- La propia empresa. Debe entregar copia de la declaración anual y dar a conocer el proyecto de reparto, que muestra con qué días y salario se hizo cada cálculo.
También conviene revisar el comprobante del pago: la PTU aparece como percepción, con su parte exenta y gravada y el ISR retenido. Cómo identificarla está en cómo leer el recibo de nómina.
¿Cómo reclamar la PTU?
- Revisar la fecha límite según el tipo de patrón: 30 de mayo o 29 de junio.
- Pedir la copia de la declaración y el proyecto de reparto, si no se entregaron.
- Usar los plazos internos: 30 días para objetar la declaración ante la SHCP y 15 días para hacer observaciones al proyecto ante la comisión mixta.
- Reclamar por escrito a la empresa, con fecha y acuse, si el pago no llega o el importe no coincide con el proyecto.
- Acudir a la PROFEDET para recibir orientación gratuita y, si hace falta, representación.
- Buscar la conciliación si no hay acuerdo: la reclamación formal empieza ante el centro de conciliación laboral competente, y la PROFEDET puede indicar cuál corresponde.
Guardar recibos de nómina, el contrato y cualquier constancia de los días trabajados facilita la reclamación, sobre todo para quien ya no está en la empresa.
¿Cómo puede ayudarte Employ?
Cumplir con la PTU a tiempo no depende sólo del cálculo: hay que localizar a todas las personas que trabajaron en el ejercicio, incluidas las que ya se fueron, confirmar quién participa y quién no, y pagar antes del 30 de mayo o del 29 de junio con un comprobante para cada uno.
Nóminas IA de Employ es una IA que liquida la nómina. Con las altas, bajas y ausencias que gestiona durante el año, identifica a los participantes, aplica las exclusiones según las reglas del país y de la empresa, calcula la parte de cada persona y genera y distribuye los recibos y comprobantes a cada empleado.
Responde las consultas de los trabajadores sobre su PTU, como cuándo la recibirán o por qué les toca esa cantidad, e indica qué hizo, qué falta y qué necesita revisión para que una persona apruebe las excepciones. Arranca con el proceso actual, desde el Excel o los archivos de la empresa.
Preguntas frecuentes sobre cuándo se paga la PTU
¿Cuál es la fecha límite para pagar la PTU?
Para personas morales, el 30 de mayo; para personas físicas con trabajadores, el 29 de junio. Las mismas fechas se repiten cada año mientras no cambien los plazos de la declaración anual.
¿La empresa puede pagar la PTU antes de mayo?
Sí. La ley fija un plazo máximo, no una fecha fija; puede pagarse antes una vez que se conoce la renta gravable y se formuló el proyecto de reparto.
¿Tengo derecho a la PTU si renuncié o me despidieron?
Sí, por los días que trabajaste en el ejercicio. Se cobra en la fecha del reparto, no en el finiquito.
¿Los trabajadores eventuales reciben PTU?
Sí, si trabajaron por lo menos 60 días en el año.
¿Los trabajadores de confianza tienen derecho a la PTU?
Sí, salvo directores, administradores y gerentes generales. Su salario para el cálculo tiene un tope.
¿Quién no recibe PTU?
Directores, administradores, gerentes generales, trabajadores del hogar, eventuales con menos de 60 días y personas de plataformas con 288 horas o menos en el año.
¿Qué empresas no están obligadas a repartir utilidades?
Las que señala el artículo 126 de la LFT, como las de nueva creación en su primer año o las instituciones de asistencia privada.
¿Qué hago si mi empresa no pagó la PTU?
Reclama por escrito a la empresa y, si no hay respuesta, acude a la PROFEDET, que orienta y representa gratuitamente.
¿Qué pasa si no cobro mi PTU?
La cantidad no reclamada en el año se suma a la utilidad repartible del año siguiente.
¿Si la empresa tuvo pérdidas no hay PTU?
Si no hubo renta gravable, no hay reparto. Pero las pérdidas de años anteriores no reducen la base, así que una empresa puede no pagar ISR y aun así deber PTU.
Conclusión
La PTU se paga a más tardar el 30 de mayo si el patrón es una persona moral y el 29 de junio si es una persona física, 60 días después del vencimiento de su declaración anual. Tienen derecho todos los que trabajaron en el ejercicio, incluidos quienes ya se fueron, salvo directivos, trabajadores del hogar y los eventuales o trabajadores de plataformas que no alcanzan el mínimo.
Si el pago no llega, el derecho se conserva: se reclama primero a la empresa y después con el apoyo gratuito de la PROFEDET.
Conoce cómo funciona Nóminas IA